Zwrot podatku z Niemiec a praca z dodatkiem za gotowość do pracy – jak rozliczyć dodatkowe świadczenia?
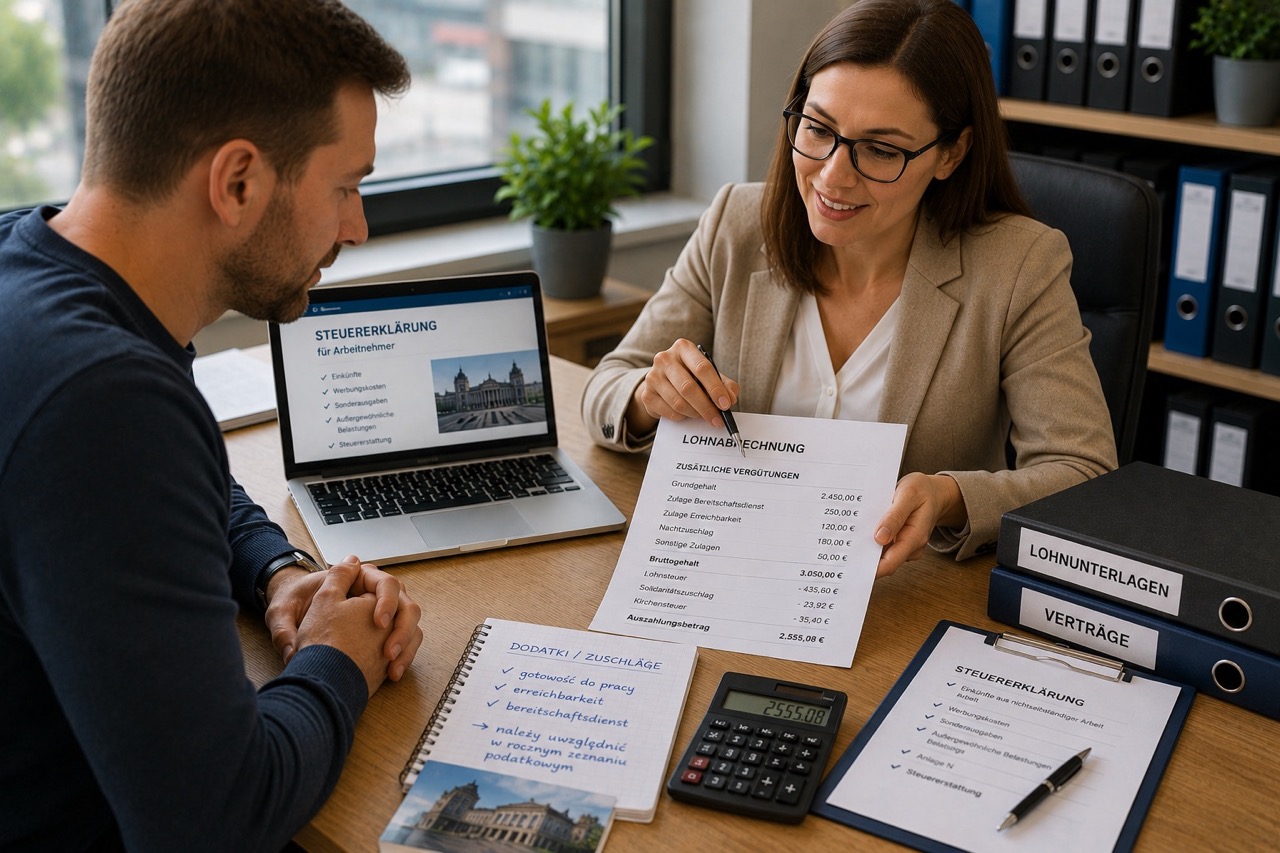
W wielu branżach w Niemczech pracownicy otrzymują dodatek za gotowość do pracy. Dotyczy to między innymi energetyki, transportu, przemysłu, służby zdrowia, serwisu technicznego oraz utrzymania ruchu. Wynagrodzenie za pozostawanie w gotowości do wykonywania obowiązków zwiększa miesięczne dochody, a wraz z nimi wysokość zaliczek na podatek dochodowy. Nie oznacza to jednak automatycznie wyższego podatku należnego po zakończeniu roku. W wielu przypadkach możliwy jest zwrot podatku z Niemiec.
Końcowe rozliczenie uwzględnia wszystkie dochody osiągnięte w ciągu roku oraz wysokość zaliczek pobranych przez pracodawcę.
Czym jest dodatek za gotowość do pracy?
Dodatek za gotowość do pracy przysługuje pracownikom, którzy pozostają do dyspozycji pracodawcy poza standardowymi godzinami wykonywania obowiązków. W zależności od rodzaju zatrudnienia gotowość może oznaczać konieczność szybkiego stawienia się w miejscu pracy po otrzymaniu wezwania.
Warunki wypłaty dodatku określane są przez pracodawcę lub wynikają z obowiązujących regulacji dotyczących danego stanowiska.
Wpływ dodatku na wysokość podatku
Każde dodatkowe świadczenie zwiększa miesięczne wynagrodzenie, dlatego pracodawca pobiera od niego zaliczkę na podatek dochodowy.
Jeżeli dodatek za gotowość do pracy był wypłacany tylko przez część roku lub jego wysokość zmieniała się w kolejnych miesiącach, roczne rozliczenie może wykazać nadpłatę podatku.
Gotowość do pracy a zmienne dochody
Liczba dyżurów lub okresów gotowości do pracy może być różna w poszczególnych miesiącach. Oznacza to, że wysokość wynagrodzenia nie zawsze pozostaje na tym samym poziomie.
Zmienne dochody wpływają na wysokość pobieranych zaliczek podatkowych, dlatego warto dokładnie przeanalizować całoroczne wynagrodzenie podczas przygotowywania rozliczenia.
Dochody z Niemiec w polskim zeznaniu
Osoby będące polskimi rezydentami podatkowymi powinny wykazać dochody osiągnięte w Niemczech również w polskim zeznaniu podatkowym. W tym celu wykorzystuje się formularz pit36/Zg.
Dochody uzyskane w Niemczech nie są ponownie opodatkowane w Polsce, ale mają wpływ na ustalenie stawki podatkowej dla dochodów osiągniętych na terytorium kraju.
Gotowość do pracy w branży budowlanej
W budownictwie gotowość do pracy może dotyczyć między innymi usuwania awarii, zabezpieczania placów budowy czy wykonywania pilnych prac poza standardowymi godzinami.
Przedsiębiorcy prowadzący działalność budowlaną powinni pamiętać o dokumencie freistellungsbescheinigung. Dokument ten potwierdza zwolnienie z obowiązku potrącania podatku budowlanego przez zleceniodawcę i odgrywa ważną rolę przy rozliczaniu działalności prowadzonej w Niemczech.
Dokumenty potrzebne do rozliczenia
Przy rozliczaniu dodatku za gotowość do pracy warto zgromadzić:
- roczne zestawienie dochodów od pracodawcy,
- paski wynagrodzeń,
- informacje o wypłaconych dodatkach,
- umowę o pracę lub aneksy,
- potwierdzenia wypłat wynagrodzenia.
Komplet dokumentów pozwala prawidłowo ustalić wysokość dochodów oraz pobranego podatku.
Najczęstsze błędy podczas rozliczenia
Najczęściej spotykane błędy obejmują:
- pominięcie dodatków za gotowość do pracy,
- nieuwzględnienie wszystkich składników wynagrodzenia,
- błędne przeliczenie waluty,
- niewykazanie dochodów osiągniętych w Niemczech w polskim zeznaniu podatkowym.
Takie błędy mogą skutkować koniecznością złożenia korekty deklaracji lub wydłużeniem procesu rozliczenia.
Dlaczego warto rozliczyć dodatek za gotowość do pracy?
Dodatek za gotowość zwiększa miesięczne wynagrodzenie, ale nie przesądza o wysokości podatku należnego za cały rok. Dopiero roczne rozliczenie pozwala ustalić rzeczywistą wysokość zobowiązania podatkowego oraz sprawdzić, czy pobrane zaliczki były prawidłowe.
Prawidłowo przygotowany zwrot podatku z Niemiec umożliwia odzyskanie ewentualnej nadpłaty, poprawne wykazanie wszystkich składników wynagrodzenia oraz zgodne z obowiązującymi przepisami rozliczenie dochodów osiągniętych podczas pracy na terenie Niemiec.